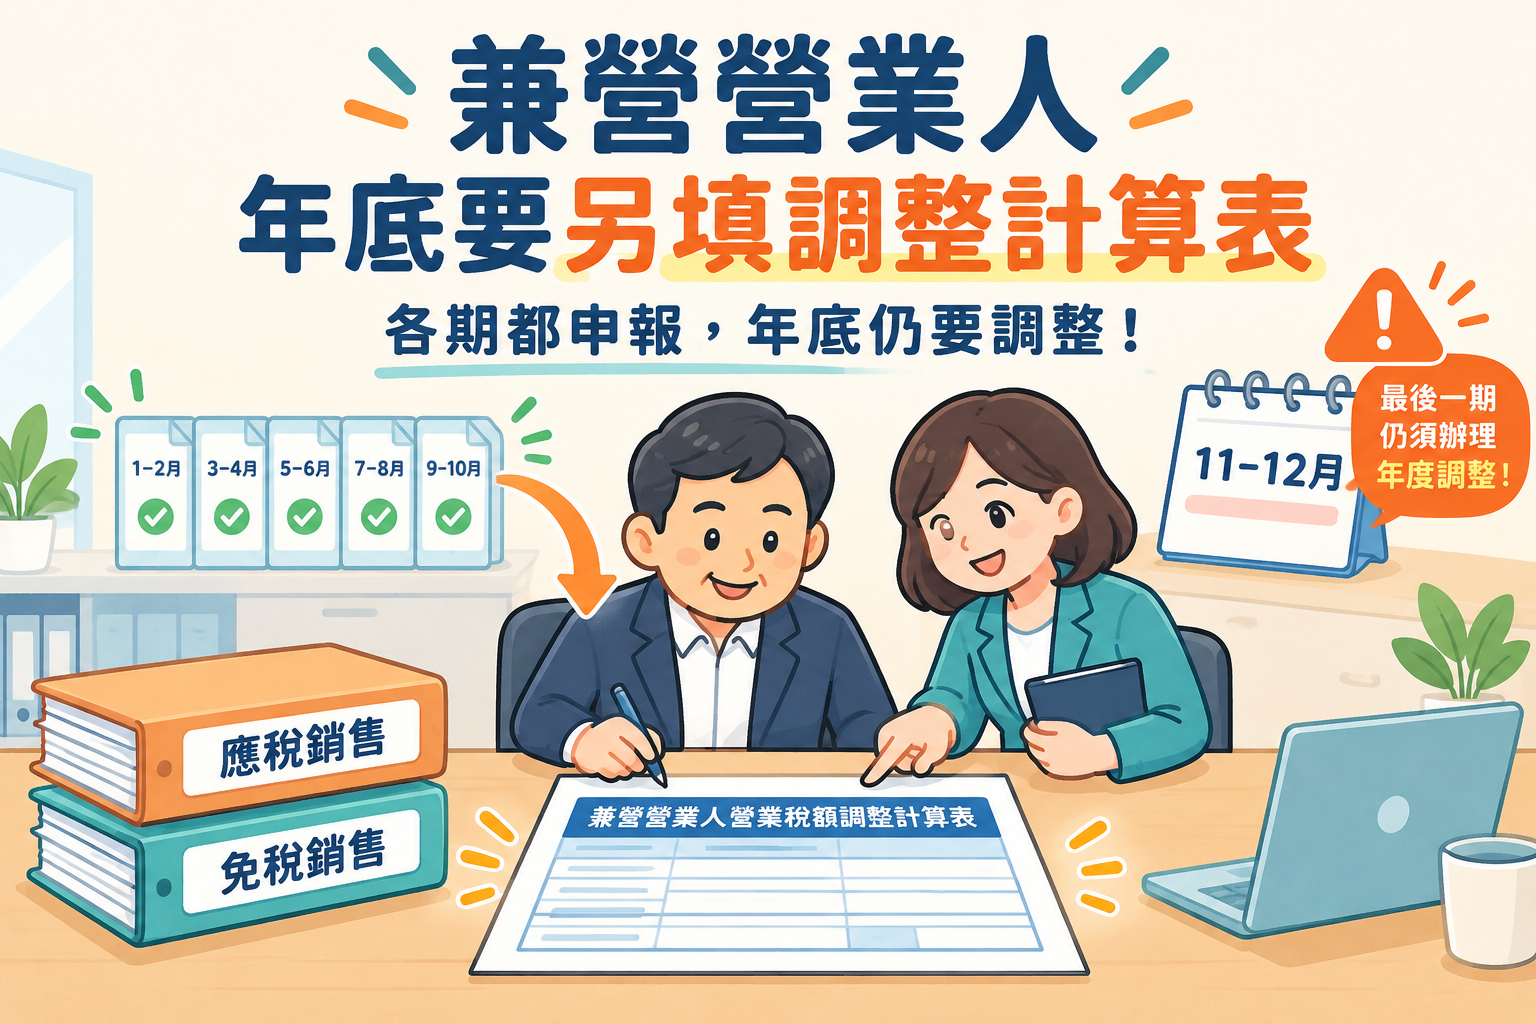

各期營業稅都有按時申報,不代表全年的進項扣抵已經定案。如果你今年同時有應稅和免稅銷售,報繳 115 年最後一期(11-12 月)營業稅時,除了條文寫明當年度免辦調整的情形以外,還要另填「兼營營業人營業稅額調整計算表」,改用全年的不得扣抵比例把進項重新算一次。漏了這張表,可能被認定虛報進項稅額,除了補稅,還可能依加值型及非加值型營業稅法第 51 條第 1 項第 5 款,按所漏稅額處五倍以下罰鍰。依同法第 35 條第 1 項,以每二月為一期的營業人,應於次期開始十五日內申報;115 年 11-12 月這一期,申報期間就落在 116 年 1 月。
▋各期都交過了,進項扣抵仍可能在年底被重算
財政部中區國稅局雲林分局 115 年 10 月 27 日新聞稿公布的甲公司,正好說明這件事。
新聞稿寫,轄內營業人甲公司「於 114 年 1-2 月各期營業稅均有申報免稅銷售額,並依規定計算各期進項稅額不得扣抵比例,惟報繳當年度最後一期(11-12 月)營業稅時,漏未填寫『兼營營業人營業稅額調整計算表』,亦未按當年度不得扣抵比例調整進項稅額,致虛報進項稅額新臺幣(下同)4 萬餘元,經該分局查獲,除補稅 4 萬餘元外,並依加值型及非加值型營業稅法第 51 條第 1 項第 5 款規定,按所漏稅額處 0.5 倍罰鍰。」(新聞稿原文在「按當年度」之後作「部不得扣抵比例」,此處依前後文與條文用語寫為「不得扣抵比例」。這是國稅局公布的案例,不是事務所的客戶。)來源:財政部中區國稅局雲林分局新聞稿〈兼營營業人請注意!報繳當年度最後一期營業稅時,務必記得辦理當年度進項稅額調整,以免遭補稅處罰〉
甲公司各期的免稅銷售和當期比例都有處理,問題出在最後一期沒有改用全年比例,也沒有附上那張調整計算表。營業稅是代收代付,公司是政府的稅款代收員,向消費者收到的稅金最終要繳給政府;進項稅額則是你進貨、付費用時可以扣抵的部分。
跟免稅銷售有關的那一塊,原則上不能拿來扣。每一期先按該期自己的銷售結構,算出這一期能扣多少,只是這一年的暫算。免稅銷售如果集中在某幾期,各期已經扣過的進項加總起來,和用全年比例重算的結果,就可能對不起來。各期都報完,不代表全年的進項扣抵已經定案。
「各期的進項扣抵是暫算,最後一期那張調整計算表才是全年結算。」
▋最後一期要做的,是改用全年比例,並把差額併進那期申報
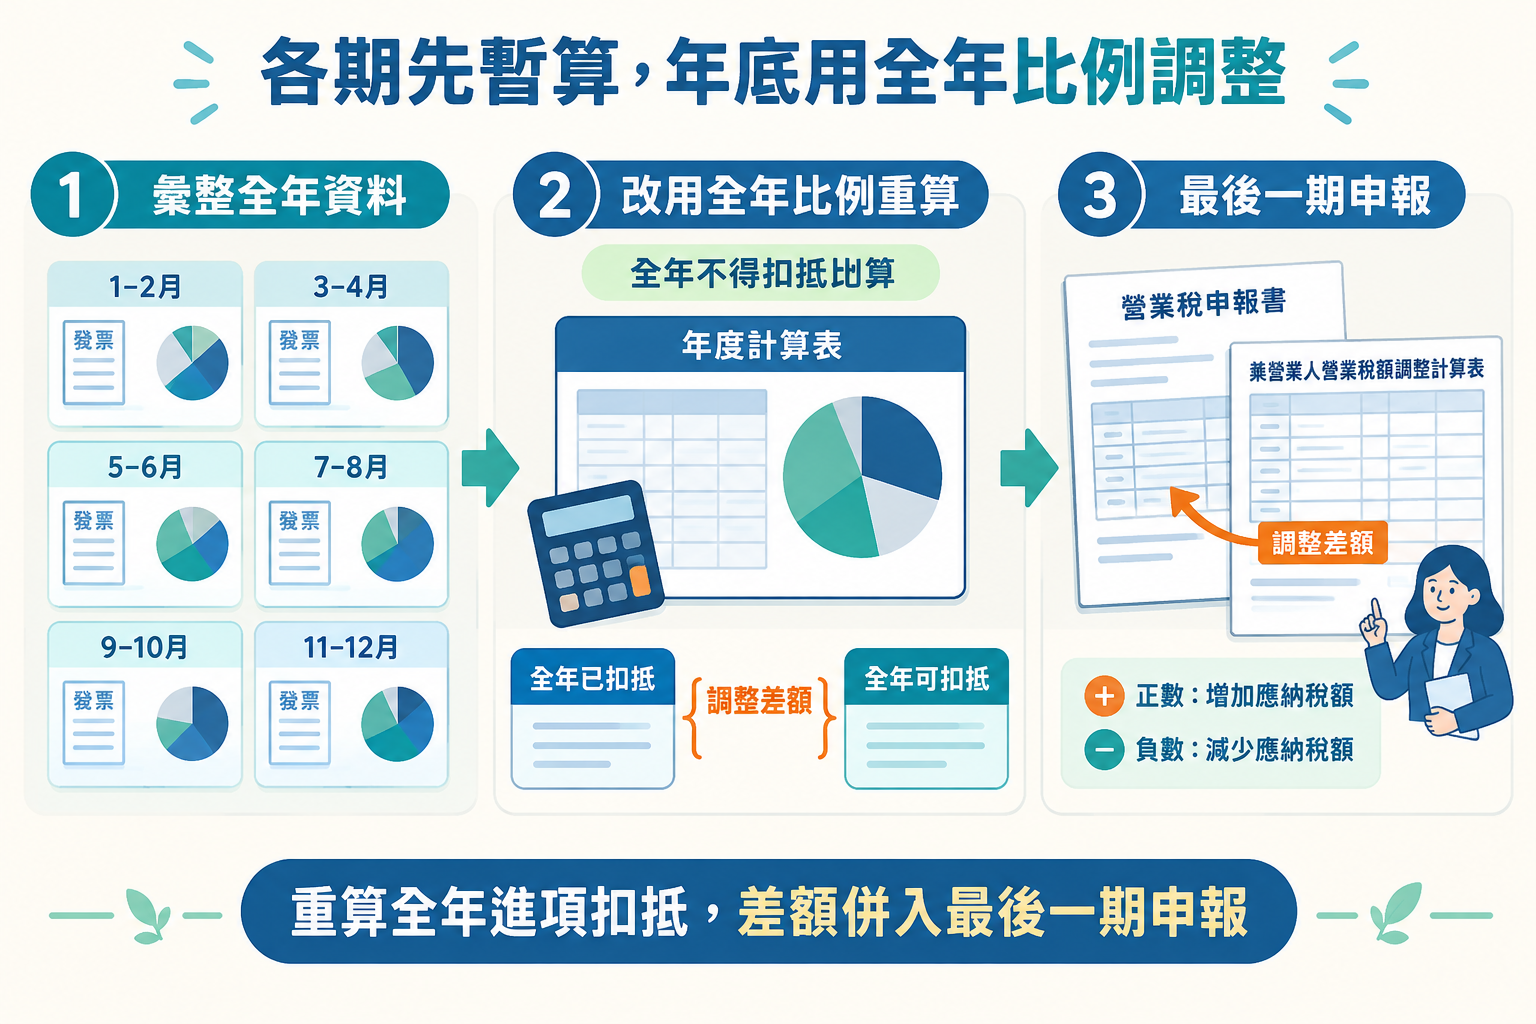
這一步的法源在營業稅法第 19 條第 3 項:「營業人因兼營第八條第一項免稅貨物或勞務,或因本法其他規定而有部分不得扣抵情形者,其進項稅額不得扣抵銷項稅額之比例與計算辦法,由財政部定之。」財政部定下來的,就是兼營營業人營業稅額計算辦法。
同辦法第 7 條第 1 項寫:「兼營營業人於報繳當年度最後一期營業稅時,應按當年度不得扣抵比例調整稅額後,併同最後一期營業稅額辦理申報繳納」,並列出公式:調整稅額=當年度已扣抵之進項稅額-(當年度進項稅額-當年度依本法第十九條第一項規定不得扣抵之進項稅額)x(1-當年度不得扣抵比例)。用我的話來說,就是把全年已經扣過的進項,拿全年的比例再算一次,兩頭的差額就是調整稅額;正數要補進最後一期,負數則讓最後一期應納稅額減少。同條第 2 項對購買國外勞務另有公式;採直接扣抵法的,依第 8 條之 2 計算;申請註銷登記時,第 8 條規定準用第 7 條。這些情形這裡不展開成自行填表的步驟。
第 7 條第 3 項還寫:「兼營營業人於年度中開始營業,其當年度實際營業期間未滿九個月者,當年度免辦調整,俟次年度最後一期比照前二項規定調整之。」這是條文寫明的例外,不是自己覺得今年免稅不多就可以略過。
▋同不同意自己是兼營,要看計算辦法怎麼定義
計算辦法第 2 條第 2 項:「前項稱兼營營業人,指依本法第四章第一節規定計算稅額,兼營應稅及免稅貨物或勞務者,或兼依本法第四章第一節及第二節規定計算稅額者。」條文裡的「第四章第一節」「第二節」,分別是一般稅額計算和特種稅額計算。重點不在你習不習慣稱自己為兼營,而在銷售項目依營業稅法分類之後,是不是同時走了應稅和免稅,或兩種稅額計算都用到了。竹北、新竹本業一直在開發票的老闆,只要年度中多了依法免徵營業稅的銷售,就可能已經落在這條裡。
比例怎麼算,寫在第 3 條第 1 項:「本辦法所稱當期或當年度進項稅額不得扣抵銷項稅額之比例(以下簡稱不得扣抵比例),係指各該期間免稅銷售淨額及依第四章第二節規定計算稅額部分之銷售淨額,占全部銷售淨額之比例。但土地及各級政府發行之債券及依法應課徵證券交易稅之證券之銷售額不列入計算。」同條第 2 項:「前項銷售淨額,係指銷售總額扣減銷貨退回或折讓後之餘額。」分子、分母和哪些銷售額要排除,條文都寫死了,我不另外發明算法。
▋若已漏了,調查前補報可依規定免罰
前面這則新聞裡,甲公司除了補稅,還按所漏稅額處 0.5 倍罰鍰。0.5 倍是該案的裁罰結果,不是每一件都會是這個倍數;第 51 條第 1 項寫的是「按所漏稅額處五倍以下罰鍰」。
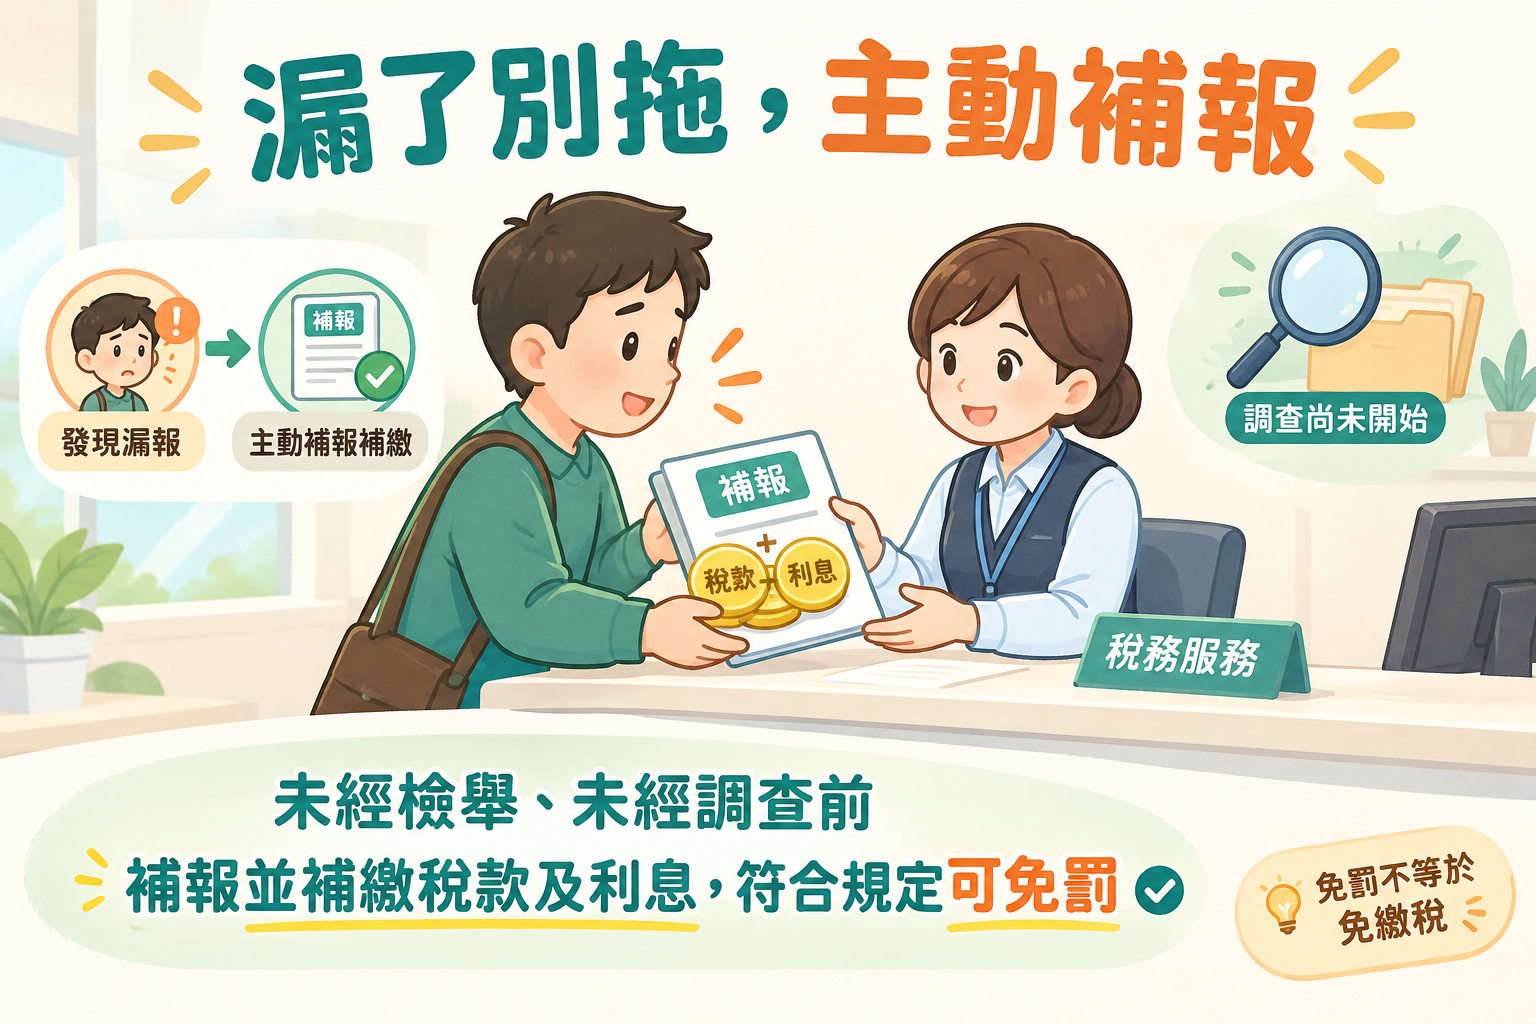
同一則新聞稿也寫了補救:「如自行發現有前述情形,亦可在未經檢舉、未經稽徵機關或財政部指定的調查人員進行調查前,主動向稽徵機關補報並加計利息補繳稅款,即可依稅捐稽徵法第 48 條之 1規定免予處罰。」第 48 條之 1第 1 項規定,納稅義務人自動向稅捐稽徵機關補報並補繳所漏稅款,只要屬於未經檢舉、未經稅捐稽徵機關或財政部指定之調查人員進行調查之案件,各稅法所定關於逃漏稅之處罰一律免除;同條第 3 項並寫明,補繳的稅款應自該項稅捐原繳納期限截止之次日起,至補繳之日止,依各年度一月一日郵政儲金一年期定期儲金固定利率,按日加計利息,一併徵收。稅還是要補,利息還是要加,只是罰鍰這一段,在符合條文條件時可以免除。
自己辦和找事務所的差別,不在誰會勾選申報書上的欄位,而在申報後誰替這些判斷負責:哪些銷售要算免稅,哪些銷售額不列入比例,各期已扣抵和全年重算的差額對不對。把各期的應稅、免稅數字先對齊,確認發票課稅別有分開,條文排除的銷售額有拿掉,最後一期要繳的調整稅額才不會變成年底才跳出來的意外。我們想做的,是那個平常就和你一起把各期資料顧好、到了最後一期你不用自己在期限前臨時算的同頻率夥伴。
▋給新竹準老闆的備忘錄
- 各期按時申報,不代表全年進項扣抵已經定案。
- 最後一期要另填「兼營營業人營業稅額調整計算表」,並按當年度不得扣抵比例調整稅額,併同該期申報繳納(計算辦法第 7 條;中區國稅局 115 年 10 月 27 日新聞稿)。
- 兼營營業人的定義與不得扣抵比例的計算,以計算辦法第 2 條、第 3 條原文為準;土地及各級政府發行的債券、依法應課徵證券交易稅的證券,銷售額不列入比例。
- 年度中開始營業、實際營業期間未滿九個月的,當年度免辦調整,俟次年度最後一期再依規定調整(計算辦法第 7 條第 3 項)。
- 依營業稅法第 35 條第 1 項,以每二月為一期的營業人,應於次期開始十五日內申報;115 年 11-12 月期的申報期間落在 116 年 1 月。
- 若自行發現漏調整,在調查前主動補報並加計利息補繳,可依稅捐稽徵法第 48 條之 1 免罰。
今年有沒有依法免徵的銷售、最後一期該不該附這張調整計算表,歡迎留言或私訊,不用先自己算出一個數字再來問。
📍 聯絡我們
詠雋稅務記帳士事務所(狸小路)
- 地址:302 新竹縣竹北市光明六路43號10樓(請預約)
- 電話:(03) 657-1185
- 時間:上午9:00-12:00|下午1:30-5:00
- 電子郵件:yongjenoffice@gmail.com
- 官網:https://tanukicpb.com
#狸小路創業小學堂 #竹北記帳 #新竹創業 #新竹記帳士 #竹北創業 #兼營營業人 #營業稅 #進項稅額調整 #狸小路稅務悄悄話
資料來源
- 財政部中區國稅局雲林分局新聞稿〈兼營營業人請注意!報繳當年度最後一期營業稅時,務必記得辦理當年度進項稅額調整,以免遭補稅處罰〉(115-10-27):https://www.ntbca.gov.tw/singlehtml/3c844e426e9c4b5ebcaaa18694d7e230?cntId=65e90f79a6d44bc091de9271bdfa176b
- 兼營營業人營業稅額計算辦法第 2 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340085&flno=2
- 同辦法第 3 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340085&flno=3
- 同辦法第 7 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340085&flno=7
- 同辦法第 8 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340085&flno=8
- 同辦法第 8 條之 2:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340085&flno=8-2
- 加值型及非加值型營業稅法第 19 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340080&flno=19
- 同法第 35 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340080&flno=35
- 同法第 51 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340080&flno=51
- 稅捐稽徵法第 48 條之 1:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340001&flno=48-1