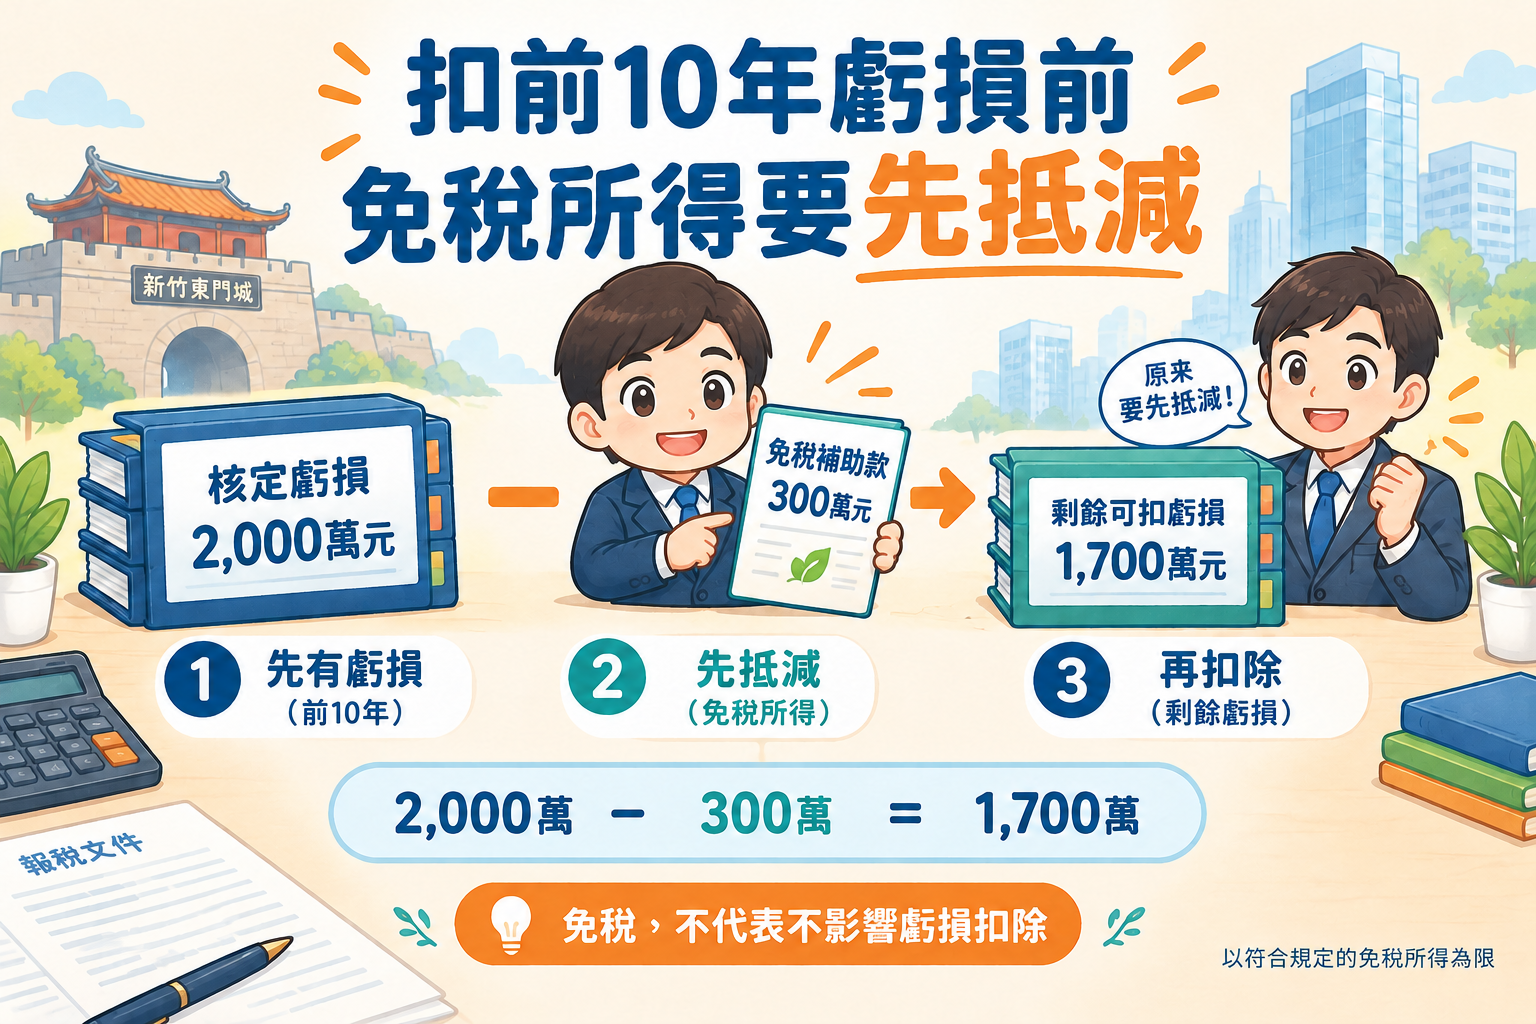

領過防疫補助款的公司,各年度核定的虧損,不一定能照原數字往後扣。公司組織的營利事業依所得稅法第 39 條扣除前 10 年內核定虧損時,只要虧損發生的年度另有免徵或免納營利事業所得稅的所得,例如依第 42 條不計入所得額的投資收益,或像新聞稿裡屬免納所得稅之所得的政府防疫補助款,除了法令規定免予列入的以外,要先拿去抵減那一年的核定虧損,剩下的餘額才能扣。先抵減再扣,扣除額就能一次算對;若未先抵減就照全額扣除,依新聞稿案例,國稅局會調整扣除額、補徵稅額,並依所得稅法第 100 條之 2 按日加計利息。
▋虧損以國稅局核定數為準,免稅所得先抵減後再往後扣
財政部臺北國稅局 115 年 10 月 28 日新聞稿舉的甲公司,就是這個情形。
新聞稿寫:「甲公司112年度營利事業所得稅結算申報,列報『前10年核定虧損本年度扣除額』2000萬元,係110年度核定虧損數,嗣經查得甲公司110年度有取得政府因應疫情提供的補助款300萬元,屬免納所得稅之所得,依前揭規定,該免納所得稅之補助款300萬元應先抵減110年度核定虧損2000萬元,因此核定『前10年核定虧損本年度扣除額』為1700萬元及補徵稅額60萬元,並依所得稅法第100條之2規定按日加計利息,一併徵收。」(這是國稅局公布的案例,不是事務所的客戶。)來源:財政部臺北國稅局新聞稿〈營利事業適用前10年核定虧損扣除,免徵或免稅所得應先抵減虧損〉
甲公司 110 年度的虧損本身沒有被否定,被調整的是 112 年度能扣的金額。那筆防疫補助款不用繳稅,卻要先跟同一年的虧損相抵,2,000 萬元的虧損因此只剩 1,700 萬元可以往後扣。很多老闆會把「免稅」和「跟虧損無關」畫上等號,這則新聞說的正好相反。
「免稅的錢不用繳稅,但它會先把同一年的虧損用掉一部分。」
▋能扣虧損的前提,是公司組織、帳證完備,而且兩個年度都符合申報方式
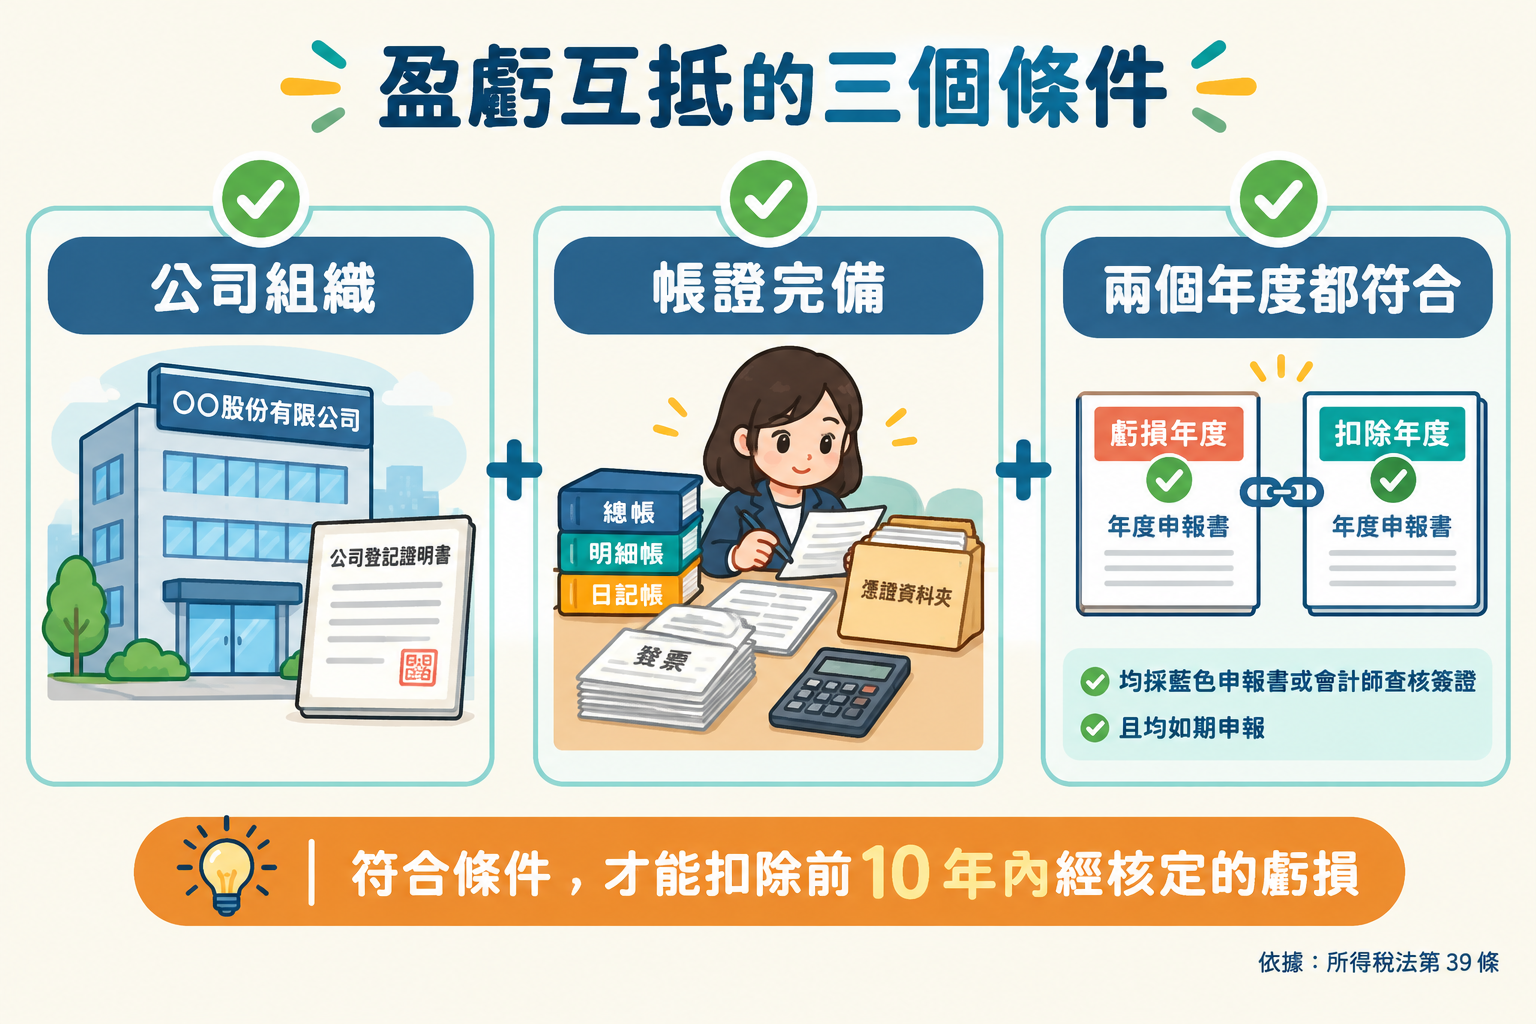
所得稅法第 39 條第 1 項寫:「以往年度營業之虧損,不得列入本年度計算。但公司組織之營利事業,會計帳冊簿據完備,虧損及申報扣除年度均使用第七十七條所稱藍色申報書或經會計師查核簽證,並如期申報者,得將經該管稽徵機關核定之前十年內各期虧損,自本年純益額中扣除後,再行核課。」
換句話說,如果公司屬於公司組織、帳冊憑證完整,虧損那年和要扣的那年都採藍色申報書或由會計師查核簽證,兩年也都如期申報,能扣的也是國稅局核定的前 10 年內虧損。竹北、新竹的老闆如果打算拿以前的虧損扣今年的獲利,這幾個條件要逐一對過,不是帳上寫虧多少就能扣多少。
▋要先抵減的免稅所得,查核準則列了四類
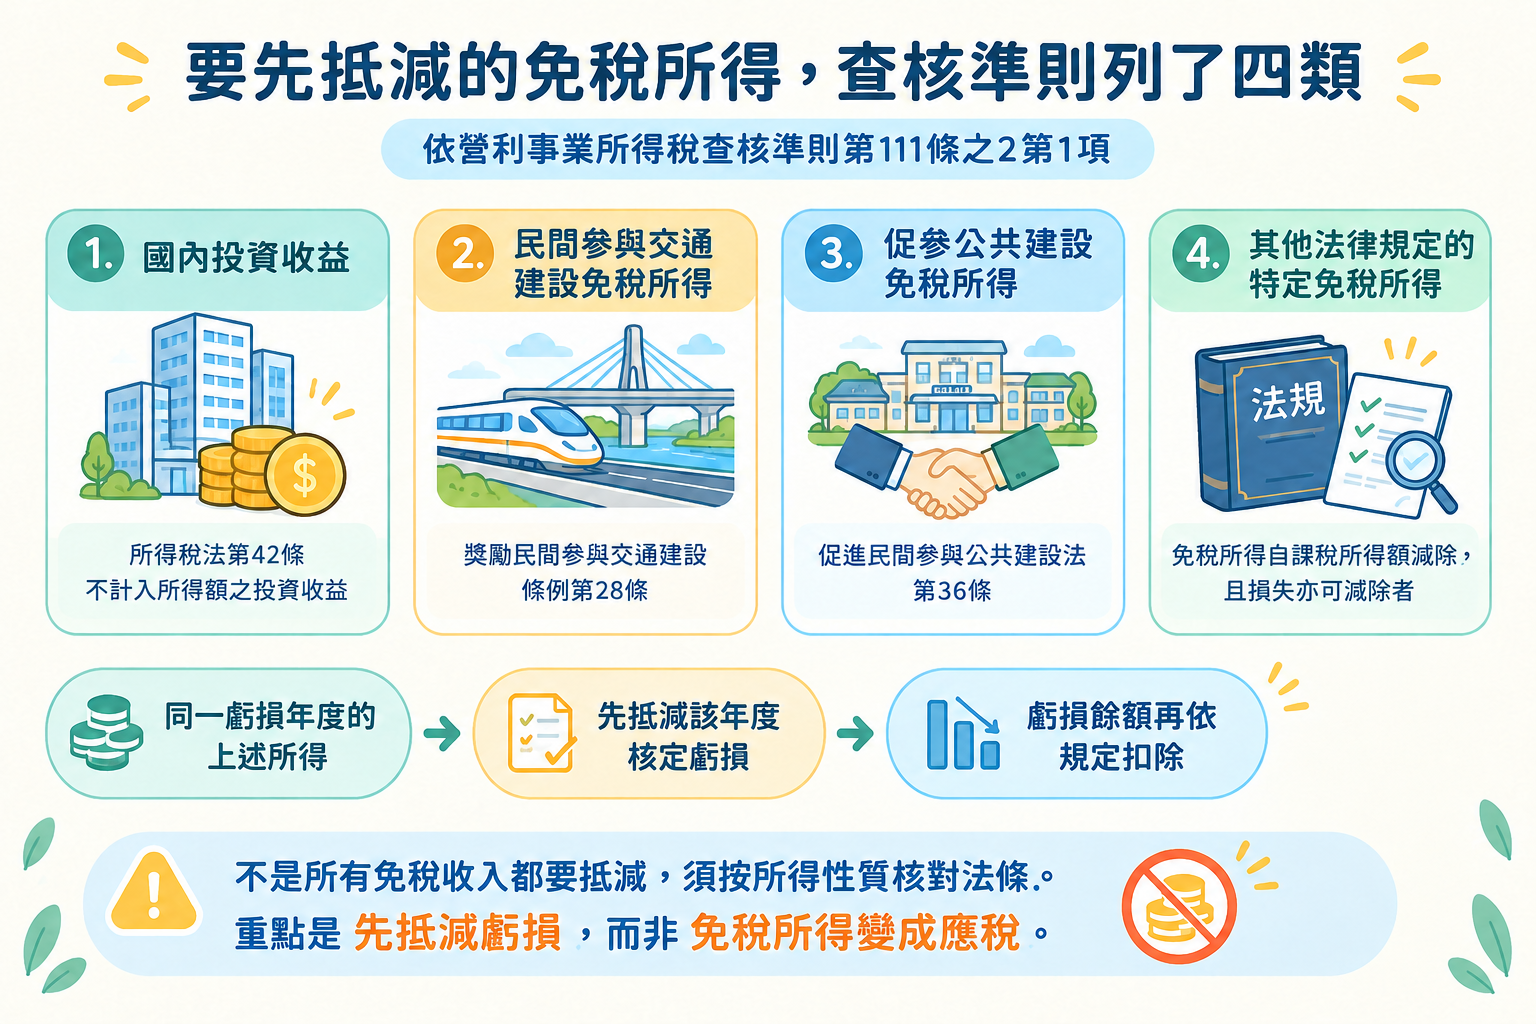
營利事業所得稅查核準則第 111 條之 2 第 1 項寫,營利事業依所得稅法第 39 條第 1 項但書扣除前 10 年核定虧損,「應將各該期下列規定之所得額,先抵減各該期核定虧損後,再以虧損之餘額扣除:一、依所得稅法第四十二條規定不計入所得額之投資收益。二、依獎勵民間參與交通建設條例第二十八條規定免納營利事業所得稅之所得額。三、依促進民間參與公共建設法第三十六條規定免納營利事業所得稅之所得額。四、依其他法律規定,於計算課稅所得額時減除免徵或免納營利事業所得稅之所得額,且損失自課稅所得額減除者,該免徵或免納營利事業所得稅之所得額。」
同條第 2 項另外列出不必先抵減的所得,例如依所得稅法規定免納所得稅的土地及土地改良物交易所得額、停止課徵所得稅的證券及期貨交易所得額;這幾類如果是損失,也不得計入各該期核定虧損。
對一般中小企業來說,比較常碰到的是第 1 款的國內投資收益,以及第 4 款依其他法律免納所得稅的所得。(推斷:新聞稿沒有寫明甲公司的防疫補助款適用第幾款,依條文文字應落在第 4 款;個案仍以國稅局認定為準。)
▋先抵減再扣除,扣除額一次算對;未抵減依法補稅並加計利息
甲公司被核定補徵稅額 60 萬元,還要依所得稅法第 100 條之 2 按日加計利息。第 100 條之 2 第 1 項寫,營利事業所得稅結算申報所列報減除的各項成本、費用或損失、投資抵減稅額,超過法律規定的限制,致短繳自繳稅款,經稽徵機關核定補繳者,「應自結算申報期限截止之次日起,至繳納補徵稅款之日止,就核定補徵之稅額,依第一百二十三條規定之存款利率,按日加計利息,一併徵收。但加計之利息,以一年為限。」第 2 項並寫明,應加計的利息金額不超過 1,500 元者,免予加計徵收。
臺北國稅局在新聞稿最後呼籲,公司適用虧損扣除時「應注意是否有應先抵減虧損之免徵或免納所得稅之所得額,以免因申報錯誤而發生須補稅及加計利息之情形」,對規定有疑義的,可以洽詢所轄國稅局。
自己辦和找事務所的差別,不在誰會在申報書上填那一格扣除額,而在申報後誰替這些判斷負責:虧損年度有沒有領補助款、有沒有獲配國內股利,這些收入屬於查核準則哪一款,先抵減之後剩多少可以扣。把每一年的核定虧損、已扣金額和當年的免稅所得列在一起,扣除額就能在申報時一次算對。我們想做的,是那個平常就陪你把每年資料留好、到了要扣虧損那年你不用回頭翻舊帳的同頻率夥伴。
▋給新竹老闆的備忘錄
- 能扣以前年度虧損的是公司組織,帳證要完備,虧損年度和扣除年度都得用藍色申報書或請會計師查核簽證,而且如期申報;能扣的是國稅局核定的前 10 年內虧損(所得稅法第 39 條第 1 項)。
- 虧損發生那年若另有免徵、免納營利事業所得稅的所得,須先扣掉該年度的核定虧損,以餘額往後扣;要先抵減的四類,以查核準則第 111 條之 2 第 1 項原文為準。
- 土地及土地改良物交易所得、證券及期貨交易所得等,依同條第 2 項免先抵減,損失也不計入核定虧損。
- 先抵減再扣除,扣除額就能一次算對;未先抵減而全額扣除的,國稅局會調整扣除額、補徵稅額,並依所得稅法第 100 條之 2 按日加計利息,利息以一年為限,不超過 1,500 元免加計(依據:臺北國稅局 115.10.28 新聞稿)。
- 準備扣虧損那一年,先回頭看虧損年度有沒有補助款、國內股利這類收入,不確定的可以洽詢所轄國稅局。
以前年度的虧損今年能扣多少、虧損那年領的補助款算不算要先抵減,歡迎留言或私訊,不用先自己算出一個數字再來問。
📍 聯絡我們
詠雋稅務記帳士事務所(狸小路)
- 地址:302 新竹縣竹北市光明六路43號10樓(請預約)
- 電話:(03) 657-1185
- 時間:上午9:00-12:00|下午1:30-5:00
- 電子郵件:yongjenoffice@gmail.com
- 官網:https://tanukicpb.com
#狸小路創業小學堂 #竹北記帳 #新竹創業 #新竹記帳士 #竹北創業 #營利事業所得稅 #虧損扣除 #盈虧互抵 #狸小路稅務悄悄話
資料來源
- 財政部臺北國稅局新聞稿〈營利事業適用前10年核定虧損扣除,免徵或免稅所得應先抵減虧損〉(115-10-28):https://www.ntbt.gov.tw/singlehtml/41ae3594197f4f69b47753ce08188516?cntId=d771bcb1776a4370b6f98fabbeba69b4
- 所得稅法第 39 條:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340003&flno=39
- 所得稅法第 100 條之 2:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340003&flno=100-2
- 營利事業所得稅查核準則第 111 條之 2:https://law.moj.gov.tw/LawClass/LawSingle.aspx?pcode=G0340051&flno=111-2